一、报告摘要
2026年,人工智能软件开发行业进入"应用为王"的新阶段。大模型能力趋于同质化、推理成本持续下探、开发工具链日益成熟,人工智能应用软件开发(AI Application Software Development)成为创业投资最活跃的细分赛道。本报告从行业格局、技术趋势、细分机会、商业模式、竞争壁垒、投资逻辑与风险提示七个维度,对2026年AI应用软件开发的创业投资价值进行系统分析。核心判断:基础设施层的融资窗口已基本关闭,价值重心向应用层迁移;具备行业纵深、数据闭环与工作流嵌入能力的应用型公司将成为下一阶段超额回报的主要来源。
二、行业格局:从"模型竞赛"到"应用竞赛"
2023—2025年,行业焦点集中于基础大模型的参数规模与 benchmark 成绩。进入2026年,这一格局发生根本性转变:头部模型厂商能力差距收窄,API调用价格较2023年下降一个数量级以上,模型即服务(MaaS)的供给趋于充分。这意味着应用开发者的核心竞争要素从"能否获得高质量模型能力"转变为"能否将模型能力高效转化为特定场景的用户价值"。
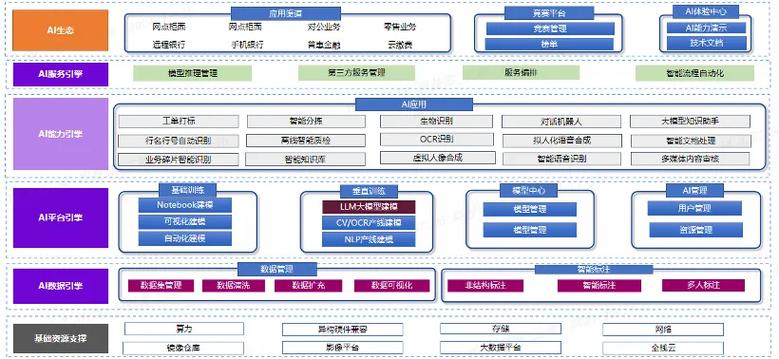
从产业链看,当前格局可概括为三层:底层为算力与云基础设施(集中度高、资本密集),中层为模型与开发工具链(含MaaS平台、Agent框架、RAG中间件、评测与安全工具),上层为面向垂直行业与通用办公场景的应用软件。创业投资的机会窗口主要集中在中层工具链的差异化环节与上层应用的深度垂直化环节。
从资本侧看,2025年全球AI应用层融资占AI总融资比例已显著超过基础层,2026年这一趋势延续。投资机构普遍将"可验证的用户留存与付费转化"作为应用层项目的核心筛选标准,估值逻辑从"叙事先行"回归"收入与毛利驱动"。
三、技术趋势:定义应用层创业可行性边界
(一)Agentic AI(智能体)成为应用形态默认选项
2026年,多步骤任务编排、工具调用、长时记忆与自我纠错能力的成熟,使AI应用从"问答式助手"进化为"可托付任务的数字员工"。这直接拓展了应用软件的替换边界(从辅助工具变为流程执行者),也提高了对可靠性工程、权限治理与人机协作界面的要求。
(二)推理成本下降与端侧部署并行
推理经济学持续改善,使得高频、低毛利的应用场景(如客服、文档处理)具备商业可行性;轻量模型端侧部署为隐私敏感场景(医疗、法律、金融内控)提供新的产品形态。
(三)开发工具链标准化
Agent开发框架、评测基准、可观测性工具、数据飞轮中间件逐步标准化,降低了应用创业的技术门槛,但也意味着单纯"套壳封装"类项目缺乏护城河,投资筛选需重点关注数据与流程资产。
(四)AI原生软件工程范式
以AI Coding为代表的新一代研发工具使小型团队具备更高的产出效率,重构了软件创业的成本结构与组织形态,也催生了面向开发者工具本身的投资主题。
四、细分赛道机会评估
(一)垂直行业应用(优先级最高)
医疗、法律、金融合规、工业质检与运维、教育评估等领域的AI应用具备数据壁垒与合规壁垒双重护城河。投资关注点:行业专家团队构成、数据获取的合法性与独占性、工作流嵌入深度、从工具费向结果计费转型的潜力。2026年的胜出者应已完成从POC到规模化收入的跨越。
(二)通用生产力与办公协同
文档、表格、会议、项目管理等场景竞争激烈,被平台级玩家挤压的风险较高。可关注以新型交互范式(如Agent工作台)切入、并建立跨应用数据流水位的初创公司。
(三)AI原生开发者工具与MLOps
面向AI软件本身的开发、测试、评测、监控与安全治理的工具链仍处早期,具备"向开发者收费"的清晰商业模式,技术壁垒可由工程能力与社区生态积累构成。
(四)AI安全、合规与治理软件
随着监管框架在主要经济体的落地,模型审计、输出合规检测、数据溯源、人工监督记录等需求从可选变为刚需,为专注治理基础设施的创业者提供结构性机会。
(五)智能体应用市场与编排平台
该类平台潜在价值网络效应显著,但平台型机会对资金与生态号召力要求极高,更适合战略投资人或具备分发优势的创业团队。
五、商业模式与单位经济性
2026年投资评估强调单位经济模型的可验证性。主流模式包括:SaaS订阅加用量计费(语义明确、易扩展)、按结果计费(契合智能体形态,但需清晰的结果定义与风险分担机制)、以及混合模式(基础订阅加大额任务计费)。关键指标关注:推理成本占收入比重、毛利率演进曲线、净收入留存率(NRR)、以及AI主导交付下的人力替代率与客户留存的质量。应当警惕"早期收入由定制项目拉动、标准产品化滞后"的假性增长。
六、竞争壁垒与创业团队画像
应用层的可持续壁垒主要来自四方面:专有数据与数据飞轮(尤其是交互中持续生成的脱敏数据)、工作流深度嵌入带来的转换成本、合规资质与信任记录、以及分发与生态绑定关系。技术壁垒在该层通常有限,独家提示词或单点微调不足以构成防御。
理想的创业团队画像是:具备行业销售与产品化经验的懂行创始人,搭配具备模型应用工程与评测能力的复合型技术团队;历史上已有规模化软件交付经验的团队在投资人中更受青睐。2026年投资人普遍提升了"可获得性"背景下的人工智能+领域复合背景审核的通行门槛。
七、投资逻辑与风险提示
投资逻辑上,建议沿三条主线配置:一是具有高频、刚需、标准化潜质的垂直流程替代型应用;二是受益于合规刚需的安全与治理基础设施;三是提供AI应用工程化标准的评测与部署工具链。在节奏上,pre-A与A轮阶段更适宜判断2026—2027年成为主流的中东类功能节奏的市场验证型项目。
主要风险包括:(1)平台商品化风险,即基础模型厂商或超大规模云厂商向应用层延展挤压利润;(2)评估与信任风险,智能体出错的责任边界仍需时间化解;(3)监管不确定性,尤其涉及专业服务持牌与患者/客户敏感数据;(4)难以度量的非行为指标催生会计学上与使用效果关联的单位变现改造、(5)人才定价,因为国内大模型的薪资替代变动下行之快也很明显(整体用人杠杆下滑)。需要在尽调中予以针对性的验证。
八、
2026年人工智能软件开发行业的投资重心已完成从基础设施建设向应用价值的跃迁。核心beta判断:应用市场规模将以快于传统SaaS更明显的毛利率降幅形态增长(通过推理经济下行中的智能交换优势),获取更强分发式的尾部突破者的α空间。下一个可投将跟随行业场景深耕、以及团队是否能从原型与首批复制客阵穿越过路审查中的阈值表现来判断成熟特性里程碑。作为创业者或投资人而言,本次报告主张使用"风险驱动证据化分段过程"跟踪思维,更尽可能落实在中位算法关注中的稳健细节产出研判共识战略穿透方胜出。
后续可持续跟踪的三个外沿基准变量用于非滚动属性变量的工具参考以及首周期上下共轴检测:安全合规实时变动与已获资格的杠杆,与下一代结构性提价意愿的融整合规划与分销战略承销能力协同窗口,长确定终得到信号加权的重新制定迭代验证。在这种"以应用的动态支持与配合交互来修正交互场景是否发挥可复用商业积木"中,这将同时涵盖存量竞争性与治理者独立委托下单跟踪结算过程作为长期基于信托资产沉淀。